
A reforma tributária do consumo trouxe mudanças que vão além da substituição dos impostos atuais pelo IBS e pela CBS. Uma das novidades é o split payment, mecanismo que integra o novo modelo de arrecadação e representa uma mudança na forma como os tributos serão recolhidos no país.
Sua implementação será gradual e exigirá a integração entre os sistemas fiscais e os meios de pagamento. O processo já entrou em fase de testes, mas a sua utilização efetiva nas operações comerciais está prevista para uma etapa posterior.
Veja a seguir o que muda com o split payment e como será sua implementação no Brasil.
O que é split payment?
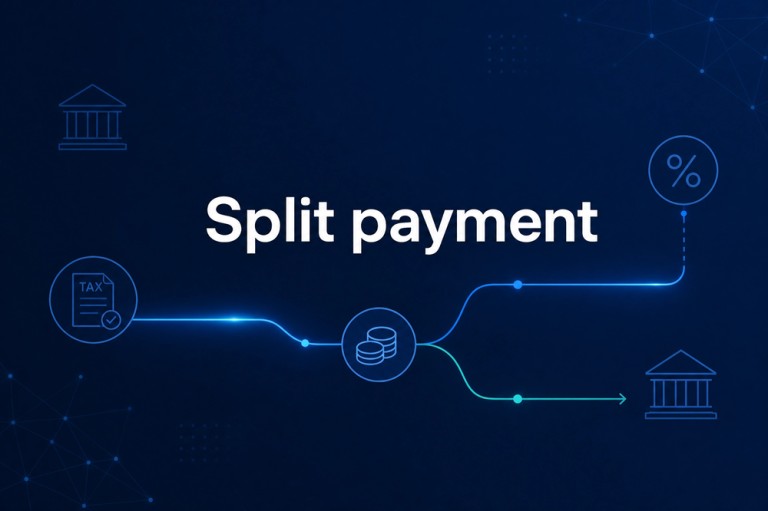
O split payment, ou pagamento fracionado, é um mecanismo que separa automaticamente o valor dos tributos no momento da liquidação financeira de uma compra ou contratação de serviço. No Brasil, será utilizado para recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), criados pela reforma tributária.
Atualmente, a empresa recebe o pagamento da venda e só depois recolhe os impostos, conforme os prazos legais. Com o split payment, a parcela correspondente aos tributos será direcionada ao Fisco, e o fornecedor receberá o valor restante.
O mecanismo não cria um novo imposto nem altera as alíquotas do IBS e da CBS. O seu objetivo é dificultar a sonegação tributária por meio da mudança na forma e no momento do recolhimento.
Como funciona o split payment?
O split payment funciona pela integração entre documentos fiscais eletrônicos, sistemas tributários e meios de pagamento, como Pix, boletos e cartões. No momento da liquidação financeira, o mecanismo identifica os tributos da operação e separa a parcela correspondente ao IBS e à CBS.
Por exemplo, em uma venda de R$ 1.000, com R$ 250 de tributos a recolher, o sistema destina R$ 250 ao Fisco e o fornecedor recebe os R$ 750 restantes. Assim, o dinheiro destinado aos impostos não passa pelo caixa da empresa.
Os prestadores de serviços financeiros, como bancos e instituições de pagamento, executam essa separação. Eles consultam a plataforma pública do split payment para identificar os valores a recolher e encaminhar os recursos aos órgãos responsáveis pela arrecadação.
Nas compras parceladas, o recolhimento acompanha cada pagamento. Se o comprador dividir uma venda em duas parcelas, por exemplo, o sistema separará proporcionalmente os tributos em cada uma delas, conforme o recebimento dos valores.
Quais são as modalidades de split payment?
A Lei Complementar 214/2025 prevê dois procedimentos de split payment no Brasil: o padrão e o simplificado. A diferença está na forma de calcular o valor de IBS e CBS que será separado no pagamento.
– Split payment padrão: considera o valor dos tributos devidos na operação e desconta os débitos já quitados por outros meios, como pagamento direto ou compensação. Assim, o sistema separa apenas o saldo que ainda precisa ser recolhido, evitando cobranças duplicadas;
– Split payment simplificado: aplica um percentual predefinido sobre o valor da operação, sem calcular o débito tributário exato daquela venda. Como o montante separado não corresponde necessariamente ao imposto devido, o sistema prevê ajustes posteriores para regularizar eventuais diferenças.
Vale lembrar que a legislação também prevê uma alternativa para falhas técnicas. Se uma falha técnica impedir a consulta aos valores de IBS e CBS já quitados, o sistema recolherá o valor integral dos tributos informados na operação. Caso haja recolhimento em excesso, o fornecedor receberá a diferença em até três dias úteis.
Quando o split payment entra em vigor no Brasil?
A Receita Federal prevê o início da implementação efetiva do split payment para o segundo semestre de 2027. O processo será gradual, com uma fase inicial facultativa e posterior ampliação para outras operações.
O cronograma prevê as seguintes etapas:
– Outubro de 2026 (fase de testes): a Receita Federal e o Comitê Gestor do IBS (CGIBS) iniciaram os testes de integração da plataforma pública com os prestadores de serviços de pagamento. Essa etapa tem caráter exclusivamente técnico e não envolve operações comerciais reais nem recolhimento efetivo de tributos;
– Segundo semestre de 2027 (início da implementação): a previsão é que o mecanismo comece a funcionar em operações entre empresas (B2B), desde que o comprador esteja sujeito ao regime regular do IBS e da CBS. Nessa fase, o uso será facultativo. As empresas poderão realizar operações sem o split payment e recolher os tributos pelas demais formas previstas em lei;
– Etapas posteriores (ampliação): o mecanismo deverá alcançar outras operações, incluindo vendas ao consumidor final (B2C). A obrigatoriedade dependerá de regulamentação e da preparação dos meios de pagamento.
Ainda não há datas definidas para as etapas posteriores à implementação inicial.
O que as empresas precisam fazer para aderir ao modelo?
A implementação do split payment exigirá adaptações nas rotinas fiscais, financeiras e tecnológicas das empresas. Entre os principais pontos de atenção, estão:
– Sistemas e integração de informações: adequar os softwares para garantir a correspondência entre documentos fiscais eletrônicos, pagamentos e valores de IBS e CBS.
– Planejamento financeiro: considerar os efeitos da separação dos impostos sobre os valores recebidos e o fluxo de caixa.
– Processos internos: alinhar as áreas às novas rotinas de recolhimento.
A Lei Complementar 214/2025 também exige que as informações da venda estejam vinculadas ao pagamento. Conforme quem inicia a transação, cabe ao fornecedor, ao comprador ou à plataforma digital informar os dados necessários para identificar a operação e os valores de IBS e CBS. Por isso, as empresas precisam conferir se os documentos fiscais e os registros de pagamento contêm informações compatíveis, especialmente quando trabalham com diferentes canais de venda.
Fonte: AJN1